公众号
9月新势力销量:零跑再破10万,五家挤成一团,理想掉到第七
2026-10-08 17:50:12
- +1 你赞过了
金九,没有想象中那么金。
乘联分会数据显示,截至9月27日,全国乘用车零售125.8万辆,同比下降29%;新能源零售82.7万辆,同比下降20%,渗透率65.7%。
截至10月1日,零跑交付105656辆,继续断层领先;小鹏41256辆;小米继续保持“超过40000辆”的披露方式;鸿蒙智行37490辆;蔚来37408辆;极氪37216辆;理想31817辆;深蓝30185辆。
过去新势力月销3万辆就能进头部,如今3万辆越来越像一张入场券,这个月榜单干脆把分界线画了出来:4万辆成了新的头部门槛,而曾经最接近这个门槛的理想,反而掉了队。
零跑:连续三个月10万辆,开始补最后一块短板
零跑9月全球交付105656辆,同比增长58.5%,连续第三个月月销超10万辆。1-9月累计交付66.65万辆,只用9个月就超过去年全年。

月销连续站上10万辆之后,零跑要补的最后一块短板就是技术和品牌。9月16日它就把这件事做了:发布LEAP5.0整车架构、LWM世界模型辅助驾驶、MM-i多模混动电驱和CTC3.0电池。最关键的是那套世界模型辅助驾驶,200TOPS算力就能跑,可以下放到10万元以内的车型,2027年起老车型也能在线升级。

海外也在放量。9月出口超2.7万辆,1-9月累计出口超15万辆,提前完成全年出口目标;10月巴黎车展,零跑还会带着D19和A05去。
现在唯一的悬念是全年100万辆目标:剩下三个月,月均得交付11万辆以上。以目前的爬坡速度,不是没可能,但也不轻松。
小鹏:时隔11个月重回4万
小鹏9月交付41256辆,环比增长约5%,同比基本持平(微降0.8%),这是11个月来第一次重新站上4万辆。三季度累计交付118390辆,比二季度增长15%。
产品结构的变化,在9月继续往下走。GX交付7224辆,连续3个月超过7000辆,中东市场的订单已突破3000辆;MONA L03爬坡顺利,9月交付超过1万辆,接过了走量的任务。
G9L在9月17日上市,限时售价23.18万元起,比此前25.98万元的预售价低了2.8万元。不过它在9月只卖了不到两周,真正的贡献要看四季度。

而小鹏给自己定的目标并不低。何小鹏在8月的财报电话会上表示,四季度要力争月销超过6万辆。从4.1万辆到6万辆,意味着还要再增长约45%——这才是接下来最大的悬念。
小米:第一次站上4万辆
小米9月交付超过4万辆,比8月多出近1万辆,其中澎程首月交付超过1万辆。
澎程9月7日上市,四款车型售价20.99万至29.99万元,N70 Max和N90 Max分别比预售价低了2万元和3万元,上市4分钟锁单破万。9月12日开始交付,也就是说,它在9月只交付了不到三周。

小米今年的年度目标是55万辆,前三季度累计超过26.9万辆,四季度需要月均约9.4万辆才能完成,是现在的两倍多。除非澎程之后的爬坡远超预期,这个目标已经很难。
鸿蒙智行:9月不升反降
8月交付42101辆、手里又攒着一批新车订单,市场普遍预期鸿蒙智行9月会往上走。结果9月交付37490辆,环比下滑约11%,同比下滑29%,是近5个月最低值。要知道去年9月,鸿蒙智行单月交付52916辆,仅问界一个品牌就有40619辆。
问题主要出在问界的模式调整上。9月中旬双方官宣合作模式调整后,渠道端短期观望,部分意向客户暂缓下定,直接影响了订单转化。8月攒下的享界G9、尊界新品订单,也没能在9月集中兑现为交付。

好消息是不确定性正在落地。10月1日,华为与赛力斯达成新的五年合作,双方将联合组建问界业务专属团队。模式理顺之后,四季度才是检验“五界”体系真实成色的窗口。
蔚来:萤火虫补位,乐道掉队
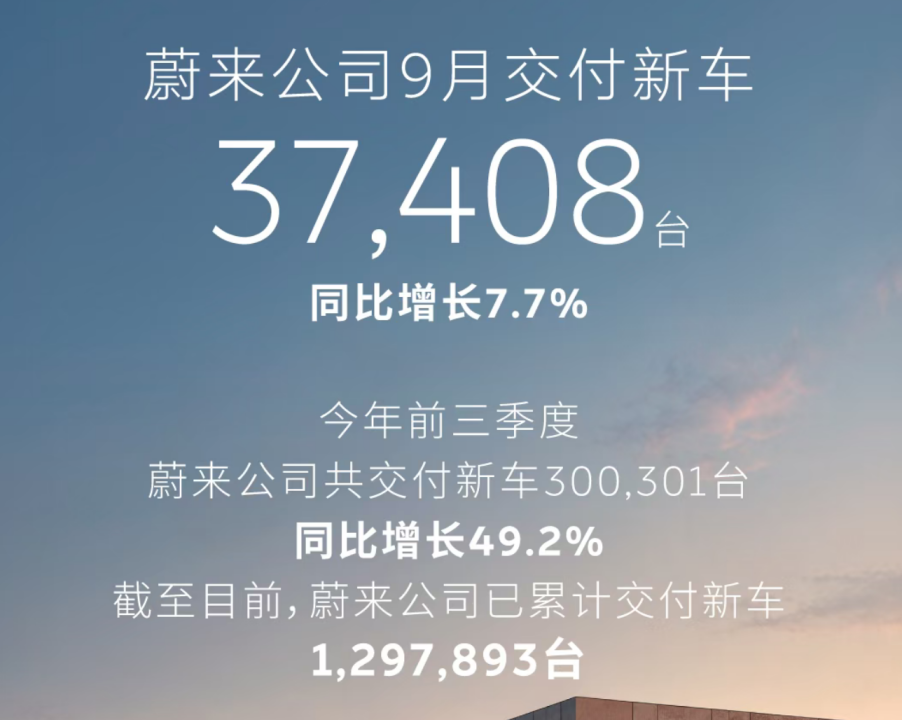
蔚来9月交付37408辆,同比增长7.7%。其中主品牌交付21318辆,同比增长55.3%,占公司总量57%,复苏势头延续;萤火虫7327辆,环比多了近1500辆,是公司环比增长的主要来源;乐道8763辆,同比明显下滑,继续拖后腿。
但蔚来9月最重要的新闻不是销量,而是9月28日与吉利控股达成的充换电战略合作:吉利以易易互联100%股权加6.4亿元现金入股蔚来能源,持股30%;蔚来则入股吉利旗下浩瀚能源10%。吉利后续开发的C端换电车型,将直接接入蔚来的换电网络。
这件事的意义在于,蔚来的换电体系第一次从“自建自用”变成行业基础设施。换电一直需要更大的用户基数来摊薄成本,蔚来给出的答案是:这个基数不一定全靠自己卖车,也可以是别人的车。
极氪:离全年目标只剩一步
极氪9月交付37216辆,同比增长103.85%,连续8个月同环比双增长。1-9月累计交付28.84万辆,已经完成全年30万辆目标的96.1%。

其中,9X五座版7月28日上市后产能爬坡,9月交付7225辆,并已进入德国市场,价位与保时捷卡宴重叠;7X连续3个月销量破万,累计交付超过20万辆。2027款7X和9X光辉版都将在四季度推出。
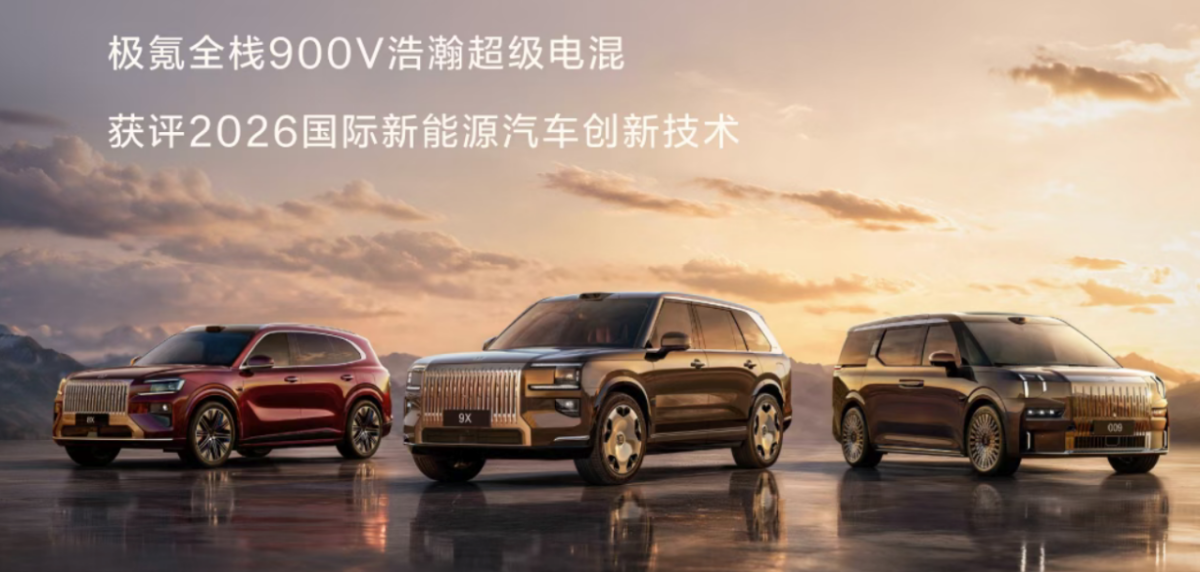
照这个速度,极氪大概率会成为今年第一个完成全年销量目标的主流新势力。放在今年的新势力格局里,它依然是最容易被低估的那个。
理想:又掉下去了
理想9月交付31817辆,同比下降6.3%,环比下降15.6%,再次回到新势力榜单末尾。
原因还是产能爬坡。9月理想密集上新:9月2日新一代MEGA上市,9月16日纯电i9上市,新一代L6交付突破万辆,全新L9还登陆了迪拜。新车扎堆上市,但MEGA和i9的产能都还没爬上来。
三季度理想合计交付10万辆,刚好踩进9.5万-10万辆的指引区间。但问题也摆在那:别人都在往前跑,守住指引不等于守住位置。10月i6上市,还要借巴黎车展完成欧洲首秀——理想的反弹剧本,只能再往后推一个月。
4万辆的“战国时代”
把9月这张榜单放回整个市场里看,有两个变化。
第一,门槛抬高了。8月是“3万辆入场”,9月变成“4万辆才算头部”。小鹏、小米站上4万辆,鸿蒙智行、蔚来、极氪紧贴在后面,理想和深蓝则被甩在3万辆出头的位置。
第二,增长的来源变了。国内新能源零售同比下降两成的时候,能增长的,几乎都靠两条路:一条是足够多、足够准的新车——小米澎程、小鹏G9L和MONA L03、极氪9X;另一条是海外——零跑出口约占总交付的四分之一,小鹏GX在中东拿到3000多辆订单,极氪9X进了德国,理想i6要登陆欧洲。10月的巴黎车展,零跑、理想、小鹏、阿维塔都带着新品去,海外的竞争也会同步升温。
金九没有普涨,银十也不会有。谁多卖一辆,就一定有人少卖一辆。


知寒
最新资讯
热门视频
 X

 微博认证登录
 QQ账号登录
 微信账号登录