公众号
鸿蒙腰斩、理想破3万,零跑四连10万+,10 月新势力大洗牌
2026-11-02 17:49:27
- +1 你赞过了
银十,比金九还冷。
9月、10月,全国乘用车零售同比降幅都超过20%。乘联分会预计,全年零售1850万辆,同比下降22%。金九银十这个说法,今年基本没戏了。
截至11月1日,零跑交付106127辆,继续断层领先;小鹏50237辆;小米保持“超过50000辆”的披露方式;蔚来34246辆;鸿蒙智行33537辆;深蓝32602辆;极氪32483辆;理想29025辆。
9月头部线还是4万辆,10月直接抬到了5万。小鹏、小米站了上去,身后五家挤在2.9万到3.4万辆之间,首尾只差5000多辆,而理想成了这几家里唯一跌破3万的。
零跑:10万辆成了常态
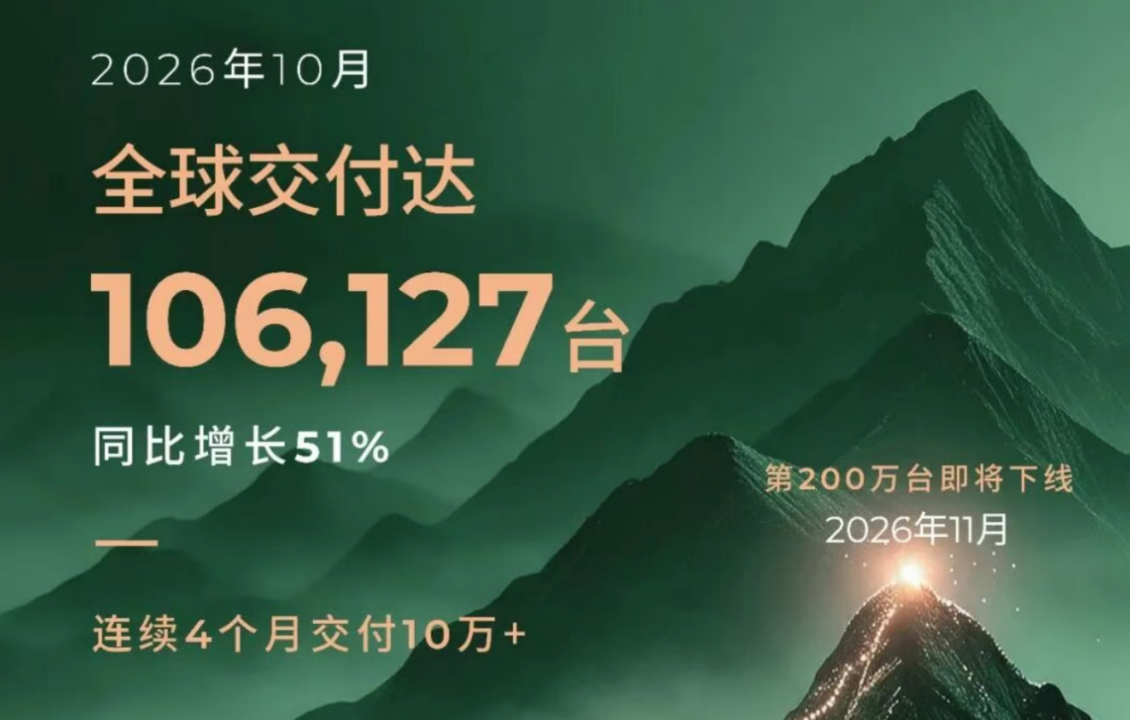
零跑10月全球交付106127辆,同比增长约51%,连续第四个月月销超过10万辆。
从7月到10月,零跑分别交付约10.13万、10.31万、10.57万和10.61万辆。10月比9月只多了471辆,增长慢了下来,但10万辆的基本盘算是站住了。
支撑这个基本盘的,一头是原有的B、C系列,另一头是今年继续往下打的A系列。
A10和A05在10月合计交付近4万辆,B10单月15576辆,C10全球14622辆。从几万元到30万元级,每个价位段都有车在跑,任何一款车的销量占比都不到两成。
背后是成本能力。零跑核心零部件自研自造比例达到65%,LEAP 3.5架构零件通用率达到88%,高于行业平均水平。
零跑全年目标是100万辆,前10个月已完成约77.3%,剩下两个月月均得交付11万辆以上。最后能不能再上一个台阶,以及低价车型放量后盈利能否跟上,是零跑接下来的两道题。
小鹏:历史新高,还有一张牌没打
小鹏10月交付50237辆,环比增长22%,同比增长20%,单月第一次站上5万辆。

MONA L03在10月交付超过2万辆,接住了M03的热度;10月29日才上市的MONA L05,5000辆准现车3分钟售罄,当晚大定超过5万,集中交付要等到11月。换句话说,L05还有机会给小鹏带来新增量。
海外是另一半底气。10月,小鹏海外交付13326辆,同比增长166%,占总交付量的26.5%,也创下历史新高。
何小鹏此前提出,四季度力争月销超过6万辆。10月已经到了5万辆,离目标只差不到1万辆。海外能否继续增长,新车在国内又能接住多少,是接下来的关键。

小米:澎程补上增程,5万辆之后还差多少
小米10月交付超过5万辆,也是今年第一次站上这个台阶。
这轮增长主要来自澎程。10月是澎程的首个完整交付月,据媒体估算,它贡献了接近一半的交付量,SU7和YU7则继续支撑纯电基本盘。小米尚未公布10月各车型的具体交付量,这一比例仍需等待进一步数据。
据乘联分会数据,小米前9个月零售销量约28.65万辆。如果把10月按5万辆粗略估算,前10个月约为33.65万辆,距离全年55万辆目标还差约21.35万辆,剩下两个月月均得交付约10.68万辆,压力不小。
更现实的问题是:澎程首个完整交付月之后能不能稳住,纯电和增程两条线同时交付,渠道和服务能不能跟得上。

蔚来:乐道下滑不容忽视
蔚来公司10月交付34246辆,同比下降约15%,环比下降约8%。其中,蔚来主品牌交付18125辆,乐道8383辆,萤火虫7738辆。

去年10月,乐道交付17342辆,今年降到8383辆,少了8959辆。今年5月L80上市交付后,乐道当月交付超过1.2万辆,此后连续5个月环比下降,到10月已经不足9000辆。
李斌此前也提到过乐道的品牌知名度问题:让更多消费者先了解乐道,是它面临的难题之一。
不过,同比和环比的拖累项并不一样。乐道是蔚来10月同比下降的主要来源,而最近一个月的环比回落,更多来自主品牌。接下来,蔚来既要稳住主品牌,也要让乐道尽快停止下滑。

鸿蒙智行:问界调整,新车还没接上
鸿蒙智行10月交付33537辆,环比下滑10.5%,相比去年10月的6.82万辆,同比接近腰斩。
问题主要集中在问界的产品结构上。M9和M6两款车占了品牌八成以上份额,老款M8、M7进入产品周期后段。新M8从9月30日预售到计划于11月13日上市,间隔一个半月;有门店反馈订单低于预期,最终定价和交付表现还要等上市后观察。
智界RX和焕新R7都是10月底才开启交付,对当月贡献有限;享界、尊界、尚界合计交付五千多辆,还不足以补上主要品牌的缺口。
这就是鸿蒙智行眼下的难处:老产品需要稳住,新产品还需要爬坡,问界的合作模式又在调整。11月之后,新M8和智界新车的交付能否接上来,才能更清楚地看出这轮下滑需要多长时间解决。

极氪:第一个撞线的
极氪10月交付32483辆,同比增长51.6%。1—10月累计交付320887辆,同比增长94.4%,提前两个月完成30万辆年度目标,成为今年第一个撞线的主流新势力。
同比增长的支撑来自9X、7X等车型。今年9月,9X交付7225辆,7X此前已连续3个月销量破万。9X负责向更高价格带突破,7X则承担更大规模的走量任务。
11月,极氪将上市2027款7X。接下来要看改款能否接住销量,以及9X能否继续为高端市场提供增量。

理想:i6换款,主力车型空了一个月
理想10月交付29025辆,同比下降约8.6%,环比下降约8.8%,跌破3万辆。
这次下滑,绕不开i6换款。
i6是理想今年最走量的车型,上半年交付超过12万辆,占品牌总交付量六成以上。9月11日,理想停止接受老款i6订单;新款直到10月28日上市,月底才开始交付。
但换款也不是全部问题。新一代MEGA在10月交付超过3000辆,i9进入完整交付月,这些车都在贡献增量,却还不足以填上i6的空档。
新i6能不能把理想重新带回3万辆以上,11月见分晓。

总结
把10月这张榜单放回整个市场里看,有两个变化。
第一,门槛又抬高了。9月4万辆算头部,10月变成5万辆。零跑把10万+跑成常态,小鹏、小米站上5万,3万辆从头部门槛变成了中游拥挤区,理想连这个区都没守住。
第二,依赖少数主力车型的代价开始显现。理想i6停单一个半月,全系交付受到影响;问界靠两款车扛起八成以上份额,新老交替期间总量承压。相比之下,零跑有多款车型共同走量,小鹏还没等到L05集中交付就创了新高,小米则多了一条增程产品线。
接下来,11月的看点就两个:新i6能不能把理想拉回3万,L05能不能把小鹏送进6万。


知寒
最新资讯
 X

 微博认证登录
 QQ账号登录
 微信账号登录